چرا رشد نقدینگی مشکل سرمایه در گردش بنگاهها را حل نمیکند؟
در نگاه اول یک تناقض وجود دارد: از یکسو حجم نقدینگی و رقم تسهیلات بانکی افزایش مییابد و از سوی دیگر بسیاری از بنگاهها همچنان از کمبود سرمایه در گردش سخن میگویند. این تناقض ظاهری زمانی روشنتر میشود که بین «نقدینگی موجود در اقتصاد» و «منابع مالی قابل دسترس و قابل استفاده برای بنگاه» تفاوت بگذاریم.
بر پایه آمار بانک مرکزی که در گزارشهای رسمی بازتاب یافته، در پنجماهه نخست ۱۴۰۵ حدود ۸۵.۴ درصد تسهیلات پرداختی به صاحبان کسبوکار در قالب سرمایه در گردش بوده است. در بخش صنعت و معدن نیز این سهم به حدود ۹۰.۹ درصد رسیده است. این ارقام نشان میدهد مسئله سرمایه در گردش نه یک موضوع فرعی، بلکه بخش اصلی نیاز مالی بنگاههاست.
رشد نقدینگی دقیقاً چه چیزی را نشان میدهد؟
رشد نقدینگی یک شاخص کلان است و نشان میدهد حجم پول و شبهپول در اقتصاد افزایش یافته است؛ اما از این عدد نمیتوان نتیجه گرفت که همه شرکتها به همان نسبت به منابع مالی دسترسی پیدا کردهاند. مسیر توزیع اعتبار، کیفیت ترازنامه بانکها، تقاضای دولت برای منابع، ریسک اعتباری بنگاه و ساختار بازار مالی همگی تعیین میکنند چه مقدار از منابع واقعاً به شرکتها برسد.
چرا نیاز بنگاه به سرمایه در گردش سریعتر رشد میکند؟
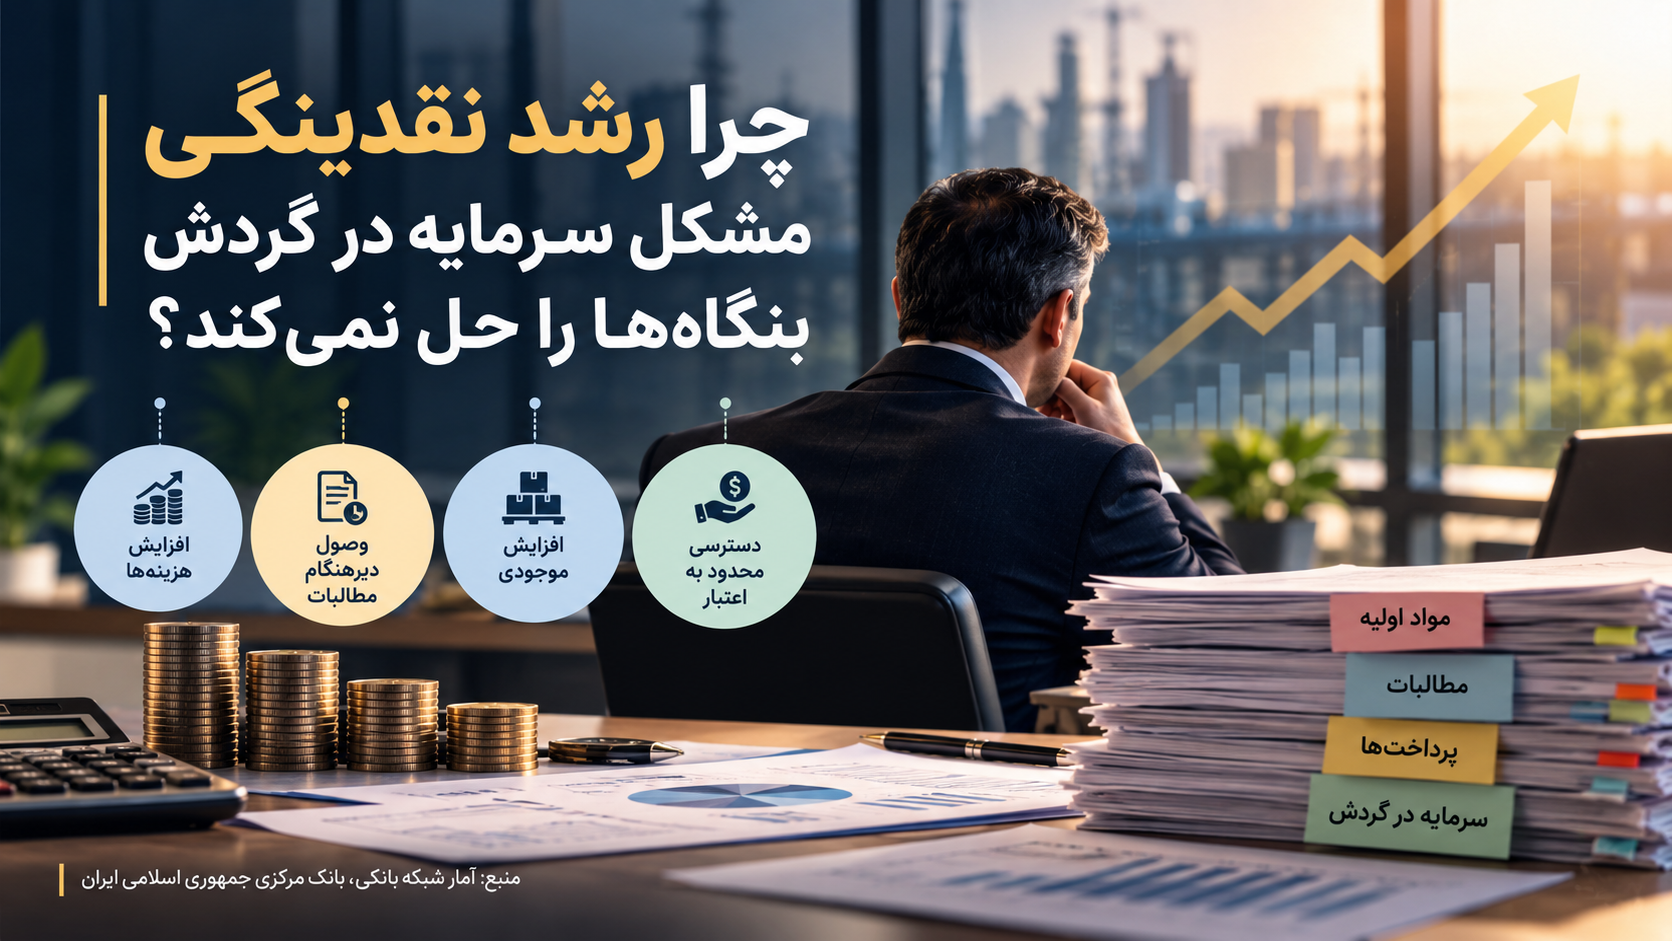
۱. تورم، هزینه حفظ همان سطح فعالیت را بالا میبرد
وقتی مواد اولیه، حملونقل، انرژی و سایر نهادهها گران میشوند، شرکت برای تولید همان مقدار قبلی به پول بیشتری نیاز دارد. بنابراین افزایش اسمی تسهیلات ممکن است در عمل فقط بخشی از رشد هزینهها را پوشش دهد.
۲. طولانیشدن وصول مطالبات، پول را در زنجیره قفل میکند
فروش بیشتر الزاماً به معنای نقدینگی بیشتر نیست. اگر دوره وصول مطالبات طولانی شود یا مشتریان دیرتر پرداخت کنند، شرکت ممکن است روی کاغذ فروش مناسبی داشته باشد اما در حساب بانکی با کمبود وجه مواجه شود.
۳. موجودی بیشتر، سرمایه بیشتری میخواهد
در شرایط نااطمینانی، بسیاری از بنگاهها برای کاهش ریسک اختلال تأمین، مواد اولیه بیشتری نگهداری میکنند. این تصمیم ممکن است عملیاتی منطقی باشد، اما سرمایه در گردش بیشتری را در انبار قفل میکند.
۴. همه بنگاهها دسترسی یکسانی به اعتبار ندارند
بنگاههای کوچک و متوسط معمولاً گزینههای محدودتری نسبت به شرکتهای بزرگ برای استفاده از بازار سرمایه یا ابزارهای پیچیده تأمین مالی دارند. وثیقه، سابقه اعتباری، اندازه شرکت و قدرت مذاکره نیز روی دسترسی واقعی به تسهیلات اثر میگذارند.
مسئله فقط «وام بیشتر» نیست
در گزارشی درباره تنگنای مالی تولید، سه عامل کسری بودجه دولت، ناترازی شبکه بانکی و تورم مزمن بهعنوان عوامل مهم فشار بر تأمین مالی تولید مطرح شدهاند. نتیجه مدیریتی این بحث آن است که شرکت نباید برنامه نقدینگی خود را صرفاً بر فرض «دسترسی بیشتر به تسهیلات» بنا کند. حتی اگر منابع بانکی افزایش یابد، هزینه تأمین مالی، زمان دسترسی و شرایط دریافت میتواند همچنان محدودکننده باشد.
مدیر چه شاخصهایی را باید هر هفته ببیند؟
- دوره وصول مطالبات: چند روز طول میکشد فروش به وجه نقد تبدیل شود؟
- دوره نگهداری موجودی: سرمایه چه مدت در مواد اولیه و محصول باقی میماند؟
- دوره پرداخت به تأمینکنندگان: شرکت چه میزان فرصت برای تأمین وجه دارد؟
- چرخه تبدیل نقد: فاصله زمانی خروج پول تا بازگشت آن به شرکت چقدر است؟
- شکاف نقدینگی ۳۰ و ۹۰ روزه: آیا سررسید پرداختها با جریان ورود وجه هماهنگ است؟
- سهم بدهی کوتاهمدت: چه میزان از تعهدات شرکت در آینده نزدیک سررسید میشود؟
این موضوع برای مدیر چه معنایی دارد؟
اگر شرکت بهطور مستمر برای پرداخت هزینههای جاری به منابع مالی جدید نیاز دارد، مسئله ممکن است فقط «کمبود تسهیلات» نباشد. طول چرخه وصول، سطح موجودی، شرایط فروش، ساختار بدهی و حاشیه عملیاتی باید همزمان بررسی شوند.
در چنین شرایطی، نخستین اقدام لزوماً گرفتن وام بیشتر نیست؛ بلکه باید مشخص شود پول دقیقاً در کدام بخش چرخه کسبوکار قفل شده است. گاهی اصلاح سیاست اعتباردهی به مشتریان، کاهش موجودی کمگردش، مذاکره مجدد با تأمینکنندگان یا بازطراحی ساختار بدهی میتواند بخشی از فشار را کاهش دهد.
برای مطالعه بیشتر میتوانید مطالب چرا شرکتها درمانده میشوند؟ و خدمات مشاوره مالی و سرمایهگذاری فراز را نیز ببینید.
جمعبندی
رشد نقدینگی در اقتصاد و حتی افزایش تسهیلات بانکی الزاماً به معنای رفع مشکل سرمایه در گردش نیست. آنچه برای مدیر اهمیت دارد، دسترسی واقعی و بهموقع به منابع و همچنین کیفیت مدیریت چرخه نقد داخل شرکت است. در شرایط تورمی، شرکتهایی که سرمایه در گردش را بهصورت فعال مدیریت میکنند، در برابر اختلالهای مالی انعطاف بیشتری خواهند داشت.
منابع: آمار تسهیلات پرداختی شبکه بانکی در پنجماهه نخست ۱۴۰۵ به نقل از روابط عمومی بانک مرکزی؛ گزارش «مثلث تنگنای مالی تولید»، دنیای اقتصاد، شهریور ۱۴۰۵.

Related Posts
فروش و اجاره مجدد دارایی؛ آیا Sale-Leaseback میتواند به تأمین نقدینگی بنگاه کمک کند؟
شامخ مرداد ۱۴۰۵ در ۴۶.۹؛ پنج پیام عملی برای مدیران بنگاهها
سرمایه گذاری خصوصی(PE) در پروژه های زیرساخت – مطالعه موردی پروژه های نیروگاهی کشور هندوستان