فروش و اجاره مجدد دارایی؛ آیا Sale-Leaseback میتواند به تأمین نقدینگی بنگاه کمک کند؟
بازگشت به مقالات ←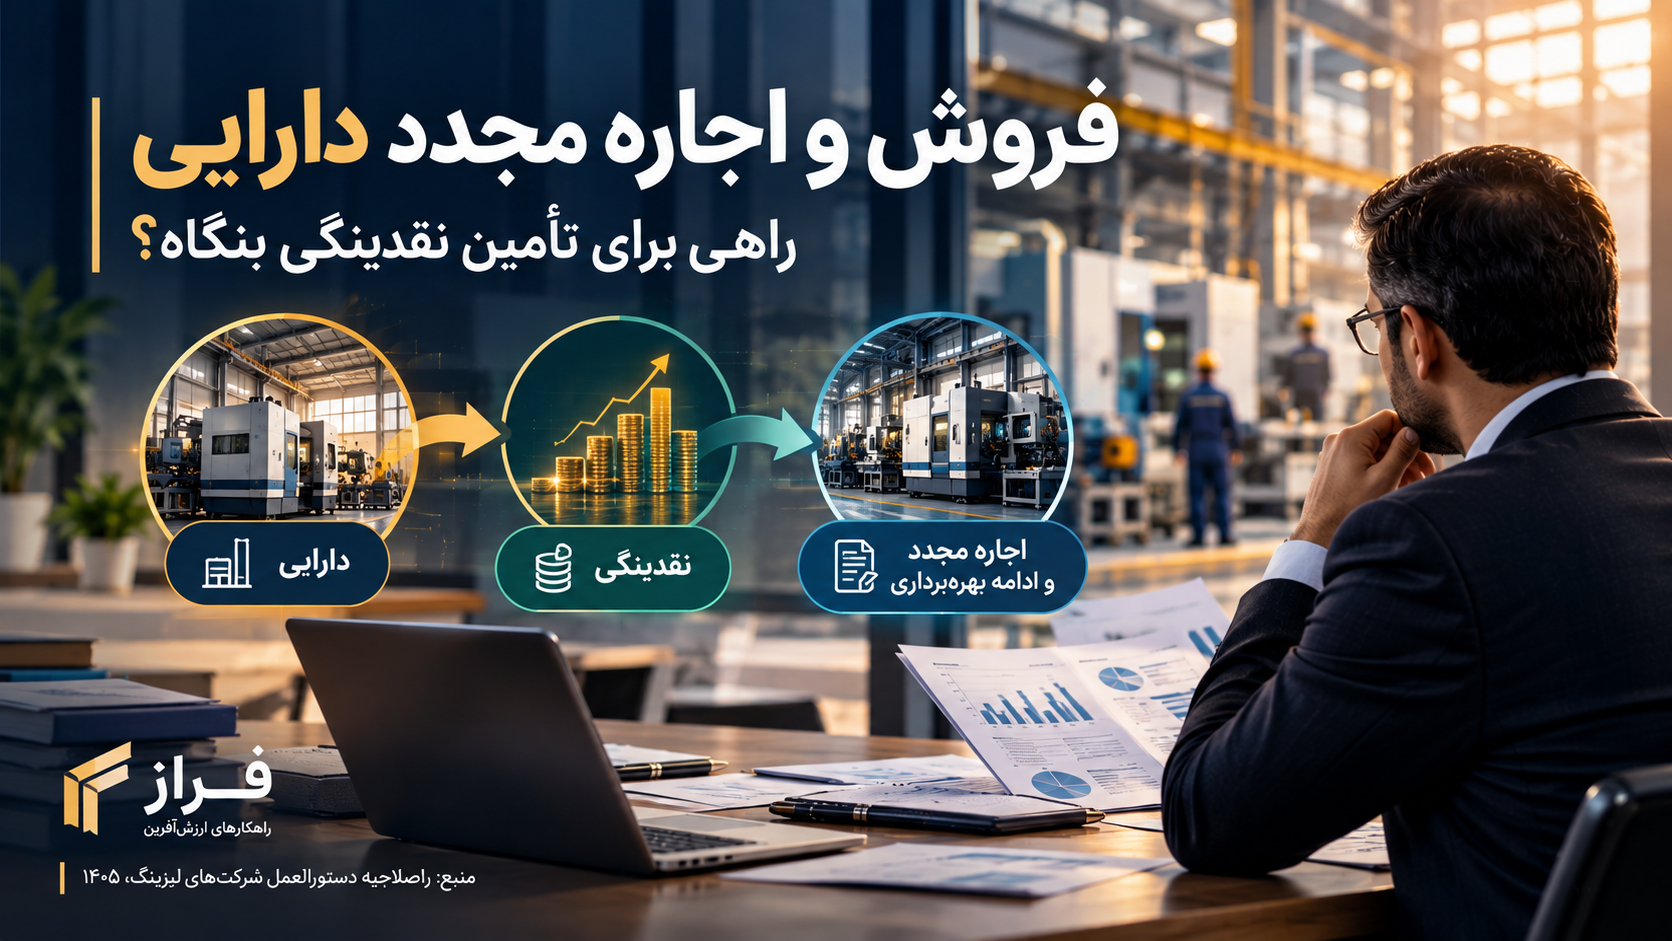
فروش و اجاره مجدد دارایی؛ آیا Sale-Leaseback میتواند به تأمین نقدینگی بنگاه کمک کند؟
کمبود نقدینگی همیشه به معنای کمبود دارایی نیست. بسیاری از بنگاههای تولیدی ماشینآلات، تجهیزات یا داراییهای ارزشمند در اختیار دارند، اما بخش قابلتوجهی از منابع مالی آنها در همین داراییها قفل شده است. یکی از ابزارهایی که میتواند در چنین وضعیتی بررسی شود، «فروش و اجاره مجدد دارایی» یا Sale-Leaseback است.
اهمیت این ابزار در ایران با اصلاح دستورالعمل اجرایی شرکتهای لیزینگ در سال ۱۴۰۵ بیشتر شده است. بر اساس گزارشهای منتشرشده از اصلاحیه ابلاغی بانک مرکزی، ماده ۳۷ امکان استفاده از فروش و اجاره مجدد دارایی را برای تأمین سرمایه در گردش واحدهای تولیدی دارای پروانه بهرهبرداری معتبر پیشبینی کرده است.
Sale-Leaseback به زبان ساده چیست؟
در این روش، بنگاه یک دارایی را به شرکت لیزینگ میفروشد و همزمان همان دارایی را در قالب قرارداد اجاره ـ در ساختار مقرر قرارداد ـ دوباره در اختیار میگیرد. در نتیجه، شرکت بدون اینکه استفاده عملیاتی از دارایی متوقف شود، بخشی از ارزش آن را به نقدینگی تبدیل میکند.
تفاوت مهم این روش با فروش ساده دارایی این است که دارایی از عملیات شرکت خارج نمیشود. بنابراین برای کارخانهای که ماشینآلات یا تجهیزاتش برای ادامه تولید ضروری است، این ابزار میتواند از نظر نظری راهی برای آزاد کردن منابع مالی بدون توقف استفاده از دارایی باشد.
این ابزار چگونه میتواند به سرمایه در گردش کمک کند؟
- آزادسازی نقدینگی: بخشی از ارزش دارایی ثابت به وجه نقد تبدیل میشود.
- تداوم عملیات: شرکت همچنان از دارایی موردنیاز خود استفاده میکند.
- کاهش فشار بر منابع کوتاهمدت: در صورت طراحی مناسب، شرکت میتواند بخشی از نیاز سرمایه در گردش را بدون فروش قطعی دارایی عملیاتی تأمین کند.
- تنوع ابزارهای مالی: بنگاه فقط به وام بانکی متکی نمیماند و یک گزینه دیگر برای مقایسه در اختیار دارد.
چه زمانی Sale-Leaseback میتواند منطقی باشد؟
این ابزار معمولاً زمانی ارزش بررسی بیشتری دارد که چند شرط همزمان برقرار باشد:
- شرکت دارایی ثابت باارزش و قابل ارزیابی در اختیار داشته باشد؛
- دارایی برای عملیات ضروری باشد و فروش قطعی آن منطقی نباشد؛
- نیاز نقدینگی شرکت واقعی و قابلتوجیه باشد؛
- جریان نقد آتی توان پوشش تعهدات اجاره را داشته باشد؛
- هزینه کل این روش با سایر گزینههای تأمین مالی مقایسه شده باشد.
مهمترین ریسکها چیست؟
۱. نقدینگی امروز در برابر تعهد فردا
Sale-Leaseback نقدینگی ایجاد میکند، اما همزمان یک تعهد قراردادی جدید نیز به وجود میآورد. اگر شرکت فقط برای پوشاندن کسری مزمن نقدینگی از این ابزار استفاده کند و مشکل عملیاتی یا ساختاری حل نشود، ممکن است فشار مالی فقط به آینده منتقل شود.
۲. ارزشگذاری نادرست دارایی
قیمت واگذاری دارایی، شرایط قرارداد و ارزش اقتصادی آن باید با دقت بررسی شود. تصمیمی که بر پایه ارزشگذاری نامناسب گرفته شود، ممکن است منابع کمتری از انتظار آزاد کند یا هزینه واقعی تأمین مالی را افزایش دهد.
۳. هزینه کل قرارداد
مدیر نباید فقط به وجه نقد دریافتی در روز اول نگاه کند. مجموع پرداختهای اجاره، هزینههای جانبی، شرایط بازخرید یا انتقال نهایی و اثرات مالیاتی و حسابداری باید در محاسبه هزینه واقعی ابزار دیده شوند.
۴. ریسک قراردادی و عملیاتی
شرایط فسخ، نکول، بیمه، نگهداری دارایی و محدودیتهای استفاده از آن باید پیش از امضا روشن باشند. در داراییهای کلیدی، ضعف در طراحی قرارداد میتواند مستقیماً بر عملیات شرکت اثر بگذارد.
مدیر قبل از تصمیم چه چیزی را باید روی میز بگذارد؟
برای ارزیابی این ابزار، پیشنهاد میشود حداقل یک مقایسه سناریویی میان Sale-Leaseback، تسهیلات بانکی و سایر گزینههای تأمین مالی انجام شود. پنج عدد باید روشن باشد:
- وجه نقد خالصی که شرکت در ابتدا دریافت میکند؛
- کل پرداختهای آتی قرارداد؛
- اثر قرارداد بر جریان نقد ماهانه شرکت؛
- هزینه مؤثر تأمین مالی در مقایسه با گزینههای جایگزین؛
- پیامدهای حقوقی، مالیاتی و حسابداری معامله.
این نگاه با رویکردی که فراز در مشاوره مالی و سرمایهگذاری دنبال میکند همراستاست: انتخاب ابزار مالی باید بخشی از یک تصمیم ساختاری باشد، نه صرفاً واکنش به کمبود نقدینگی.
این موضوع برای مدیر چه معنایی دارد؟
Sale-Leaseback را نباید «منبع پول آسان» تلقی کرد. ارزش این ابزار زمانی بیشتر میشود که شرکت دارایی مناسب، نیاز نقدینگی مشخص و جریان نقد قابل اتکایی برای تعهدات آینده داشته باشد. در مقابل، برای شرکتی که با زیان عملیاتی مزمن، فروش ضعیف یا بدهی نامتناسب روبهروست، فروش و اجاره مجدد دارایی بدون برنامه اصلاحی میتواند فقط زمان بخرد.
در چنین شرایطی، بهتر است ابزار تأمین مالی در کنار تحلیل وضعیت کلی بنگاه و برنامه احیا و بازسازی کسبوکار بررسی شود.
سه سؤال متداول مدیران درباره Sale-Leaseback
آیا این ابزار برای هر شرکتی مناسب است؟
خیر. شرکت باید هم دارایی مناسب برای معامله داشته باشد و هم توان پرداخت تعهدات آتی قرارداد را. اگر مشکل نقدینگی ناشی از زیان عملیاتی مزمن باشد، تأمین مالی بهتنهایی مسئله را حل نمیکند.
آیا Sale-Leaseback از وام بانکی ارزانتر است؟
لزوماً نه. هزینه واقعی باید بر اساس مجموع پرداختها، شرایط قرارداد، هزینههای جانبی و ارزش زمانی پول با گزینههای دیگر مقایسه شود.
اولین قدم مدیر برای بررسی این ابزار چیست؟
فهرست داراییهای قابل معامله، نیاز واقعی نقدینگی و جریان نقد ۱۲ تا ۲۴ ماه آینده را آماده کند و سپس حداقل سه گزینه تأمین مالی را با یکدیگر مقایسه کند.
جمعبندی
اصلاح مقررات لیزینگ در ۱۴۰۵، فروش و اجاره مجدد دارایی را به گزینهای جدیتر برای برخی واحدهای تولیدی تبدیل کرده است. این ابزار میتواند سرمایه قفلشده در دارایی را به نقدینگی تبدیل کند و در عین حال امکان ادامه استفاده از دارایی را حفظ کند؛ اما تصمیم نهایی باید پس از مقایسه هزینه واقعی، توان بازپرداخت، ریسک قرارداد و اثرات حقوقی، مالیاتی و حسابداری گرفته شود.
نکته: این مطلب با هدف تحلیل مدیریتی تهیه شده و جایگزین مشاوره حقوقی، مالیاتی یا حسابداری متناسب با قرارداد مشخص نیست.
منابع: اصلاحیه دستورالعمل اجرایی تأسیس، فعالیت و نظارت بر شرکتهای لیزینگ ابلاغی در تیر ۱۴۰۵؛ گزارش «بازطراحی لیزینگ برای تأمین مالی صنعت» منتشرشده در دنیای اقتصاد.

Related Posts
چرا رشد نقدینگی مشکل سرمایه در گردش بنگاهها را حل نمیکند؟