روشهای تأمین مالی برای شرکتهای ایرانی در مواجهه با بحران بدهی
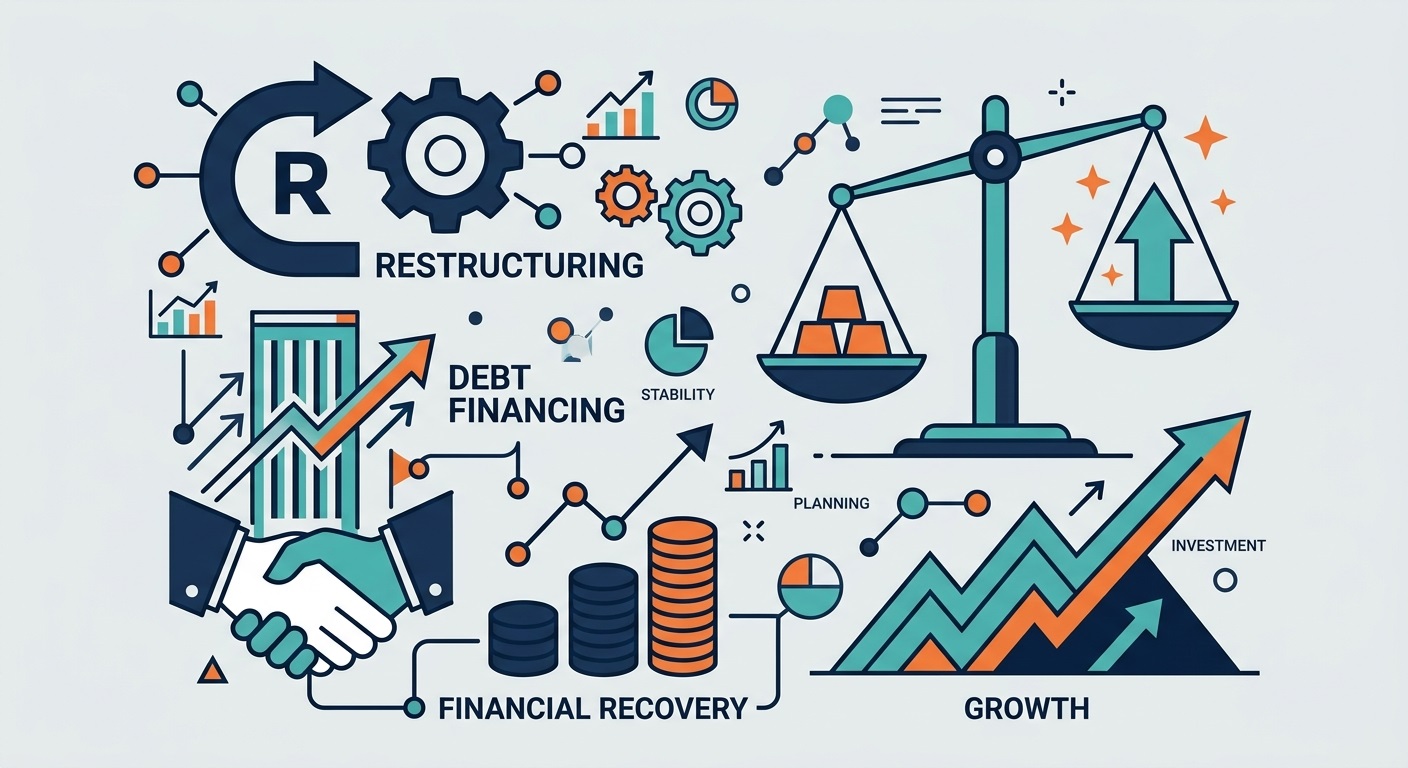
پیش از اینکه ببینیم چه روشی برای تأمین مالی شرکت درمانده استفاده کنیم اصل مهم این است که شرکت درمانده ابتدا از نظر قابلیت تداوم عملیات از شرکت صرفاً ورشکسته تمیز داده شود؛ سپس ساختار سرمایه به گونهای طراحی شود که با جریان نقدی قابلتحقق شرکت سازگار باشد. اصول بانک جهانی نیز بر ترکیب اصلاحات خارج از دادگاه، سرمایهگذاری مجدد، حذف/تجدید زمانبندی بدهی و تبدیل بدهی به سهام تأکید میکند. در ادامه به بررسی روشهای تأمین مالی شرکتهای بحران زده در مقیاس بینالملل پرداخته و پس از آن مدلهای مناسب برای ایران تشریح میشوند.
میتوان الگوهای بینالمللی را در پنج خانواده اصلی قرار داد که در جدول زیر آمده است:
| خانواده | ابزارهای اصلی | مسئلهای که حل میکند |
| تأمین مالی نقدینگی | DIP، ABL، Revolver، Bridge | کمبود نقدینگی فوری |
| بازسازی بدهی | Rescheduling، Refinancing، Debt-for-Equity Swap، Haircut | بدهی بیش از ظرفیت بازپرداخت |
| سرمایه جدید | Private Equity، Rights Offering، Distressed Equity، LBO | کمبود سرمایه و نیاز به تغییر مالکیت |
| تأمین مالی مبتنی بر دارایی | Receivables Finance، Inventory Finance، Asset-backed Lending | شرکت دارایی دارد ولی اعتبار کافی ندارد |
| بازسازی حقوقی/ساختاری | Chapter 11، Pre-pack, Sale، UK Restructuring Plan، Scheme | عدم توافق طلبکاران و نیاز به الزام اقلیت |
خرید اهرمی (LBO) و اوراق با بازده بالا (Junk Bond) ذاتاً ابزار نجات نیستند. این دو میتوانند در شرایط مناسب بخشی از معماری نجات باشند، ولی اگر اشتباه استفاده شوند، خودشان میتوانند بحران را تشدید کنند.
پرونده های موفق نشان می دهند که ایجاد همسویی منافع؛ مهمتر از خود ابزار مالی است، مسئله فقط چه مقدار پول نیست بلکه «چه کسی ریسک میکند و در مقابل چه حقی میگیرد؟» می توان برای این منظور یک ماتریس ریسک و مشوق ساخت:
| ذینفع | مشکل | مشوق بازسازی |
| مالک فعلی | از دست دادن کنترل | حفظ بخشی از سهام در صورت تحقق شاخصهای کلیدی عملکرد |
| مدیر | ریسک از دست دادن شغل | طرحهای تشویقی مدیران |
| بانک | ریسک عدم وصول | وثیقه |
| طلبکار | تأخیر وصول | سهام/اوراق جدید |
| سرمایهگذار جدید | ریسک بالا | اولویت بدهی بالاتر و رشد سهام |
| تأمینکننده | ترس از عدم پرداخت | ضمانت، تأمین مالی تأمین کننده |
| مشاور | ریسک شکست | حق الزحمه موفقیت، وابسته به خروج |
برای استفاده از روشهای بین المللی در ایران باید ببینیم چگونه میتوان همان کارکرد اقتصادی را با ترکیبی از تسهیلات، وثیقه، صکوک، گام، فاکتورینگ، صندوق خصوصی و بازار سرمایه در ایران ایجاد کرد. یک نکته مهم حقوقی هم این است که از سال ۱۴۰۲، قانون تأمین مالی تولید و زیرساختها ظرفیتهای مهمی برای این مدل ایجاد کرده است؛ از جمله شناسایی طیف بسیار گستردهای از داراییها بهعنوان وثیقه و به رسمیت شناختن نهادهای فاکتورینگ و صندوقهای تضمین.
ماده ۷ قانون تأمین مالی تولید و زیرساختها دامنه وثایق را بسیار گسترده کرده است؛ از جمله: ماشینآلات و تجهیزات؛ مطالبات قراردادی؛ موجودی انبار؛ سهام و اوراق بهادار؛ سپردهها؛ عواید قراردادها و پروژهها؛ برند؛ مالکیت فکری؛ برخی مجوزهای اداری؛ کالاهای بادوام؛ بیمههای مسئولیت؛ و برخی حقوق و منافع مالی. آییننامه اجرایی ماده ۷ نیز در سال ۱۴۰۴ تصویب شده است.
معادل ایرانی روشهای تأمین مالی بین المللی در «ماتریس محصول» شرکت فراز در جدول زیر آمده است.
| ابزار بینالمللی | کارکرد | معادل/نسخه قابل طراحی در ایران | مناسب برای |
| DIP Financing | نقدینگی اضطراری | تسهیلات نجات + وثیقه ممتاز/کنترل جریان نقد + صکوک/گام در صورت امکان | بحران نقدینگی |
| ABL | وام مبتنی بر دارایی | تسهیلات با وثیقه دارایی + توثیق مطالبات/موجودی/ماشینآلات | SME داراییمحور |
| Factoring | تبدیل مطالبات به نقد | واگذاری مطالبات/فاکتورینگ | شرکت دارای مطالبات معتبر |
| Debt Rescheduling | تمدید بدهی | امهال، تجدید ساختار، قرارداد بازپرداخت | بحران سررسید |
| Debt-for-Equity | تبدیل بدهی به مالکیت | افزایش سرمایه/تهاتر مطالبات با سهام، در چارچوب حقوقی مربوط | بدهی بیش از ظرفیت |
| Private Equity | سرمایه جدید | صندوق PE / سرمایهگذار خصوصی | شرکت قابل احیا |
| Distressed Equity | سرمایه در شرکت درمانده | صندوق/سرمایهگذار تخصصی نجات | بازسازی و احیا |
| High Yield | بدهی پرریسک | صکوک با ساختار متناسب و اعتبارسنجی/ضمانت | شرکت پس از تثبیت |
| Project Finance | تأمین مالی پروژه | صندوق پروژه + صکوک + تأمین مالی مبتنی بر درآمد پروژه | پروژه قابل تفکیک |
| Supply Chain Finance | تأمین مالی زنجیره | گام + برات الکترونیکی + فاکتورینگ | SMEهای زنجیرهای |
قانون ایران اکنون واگذاری مطالبات/فاکتورینگ را صراحتاً در چارچوب قانون تأمین مالی تولید و زیرساختها شناسایی کرده است. قانون، واگذاری مطالبات ناشی از حسابهای دریافتنی یا مطالبات قراردادی را در این چارچوب تعریف میکند. حتی ماده ۸ اصلاحشده قانون حداکثر استفاده از توان تولیدی مقرر کرده که تأمینکنندگان میتوانند مطالبات قراردادی محققشده و در موارد مقرر، محققنشده خود را از طریق کارگزاری فاکتورینگ واگذار کنند.
در مقررات ایران، طیف متنوعی از اوراق مالی اسلامی وجود دارد؛ از جمله ساختارهایی بر پایه اجاره، مرابحه، وکالت و منفعت. بنابراین برای SME درمانده باید از خود بپرسیم: شرکت چه چیزی دارد که میتوان آن را به «دارایی مالی قابل تأمین مالی» تبدیل کرد؟
مثلاً:
- دارایی ثابت؛
- مطالبات؛
- موجودی؛
- پروژه؛
- قرارداد بلندمدت؛
- جریان درآمدی قابل پیشبینی.
برای شرکتهایی که:
- فروش قابلپیشبینی دارند؛
- قراردادهای خرید/فروش مشخص دارند؛
- گردش موجودی قابلردیابی است.
اما شرکت هنوز جریان نقدی پایدار ندارد، انتشار صکوک ممکن است صرفاً بحران بدهی را به اوراق عمومی منتقل کند.
- برای شرکت درماندهای که:
- ارزش اقتصادی دارد؛
- بدهی زیاد دارد؛
ولی ارزش آن با اصلاح مدیریت و سرمایهگذاری جدید افزایش مییابد، سرمایهگذاری سهامی از تأمین بدهی مناسبتر است.
گاهی شرکت درمانده است اما پروژه آن ارزشمند است. راهحل میتواند تفکیک پروژه باشد. یعنی لازم نیست کل شرکت را نجات دهیم. میتوانیم بخش اقتصادی سالم شرکت را از بخش درمانده جدا کنیم. قانون تأمین مالی تولید و زیرساختها نیز ابزارهای مالی مبتنی بر دارایی پایه، از جمله صندوق طرح/پروژه را در چارچوب بازار سرمایه مورد توجه قرار داده است.

پست های مرتبط
مسیرهای قانونی و مالی تجدید ساختار بدهی برای شرکتهای ایرانی در مواجهه با بحران بدهی
سرمایه گذاری خصوصی(PE) در پروژه های زیرساخت – مطالعه موردی پروژه های نیروگاهی کشور هندوستان
چرا شرکت ها درمانده می شوند؟ (بررسی وضعیت شرکتهای اروپایی)
فرآیند عمومی سرمایه گذاری کارآقرینانه در احیای شرکتهای درمانده
مدلی راهبردی در فرآیند احیای شرکتهای درمانده
استفاده از هوش مصنوعی در احیای شرکتهای مشکل دار