در بسیاری از معاملات ادغام و تملیک، بخش مهمی از قیمت پیشنهادی با یک واژه جذاب توجیه میشود: «همافزایی». گفته میشود دو شرکت در کنار هم فروش بیشتری خواهند داشت، هزینه کمتری خواهند پرداخت، از ظرفیت مالی بهتری برخوردار میشوند یا بازار بزرگتری را پوشش میدهند. مسئله این نیست که همافزایی وجود ندارد؛ مسئله این است که اگر نتوان آن را به جریان نقد، رشد، ریسک و زمان تحقق تبدیل کرد، ممکن است بهانهای برای پرداخت بیش از ارزش واقعی معامله شود.
چارچوبهای ارزشگذاری Aswath Damodaran در NYU Stern میان ارزش مستقل دو شرکت، ارزش کنترل و ارزش همافزایی تفکیک میکنند. این تفکیک برای مدیران و سرمایهگذاران ایرانی هم مفید است، زیرا اجازه میدهد قبل از ورود به مذاکره قیمت، مشخص شود «ارزش اقتصادی ترکیب دو بنگاه» دقیقاً از کجا میآید و چه بخشی از آن واقعاً قابل پرداخت به فروشنده است.
همافزایی دقیقاً چیست؟
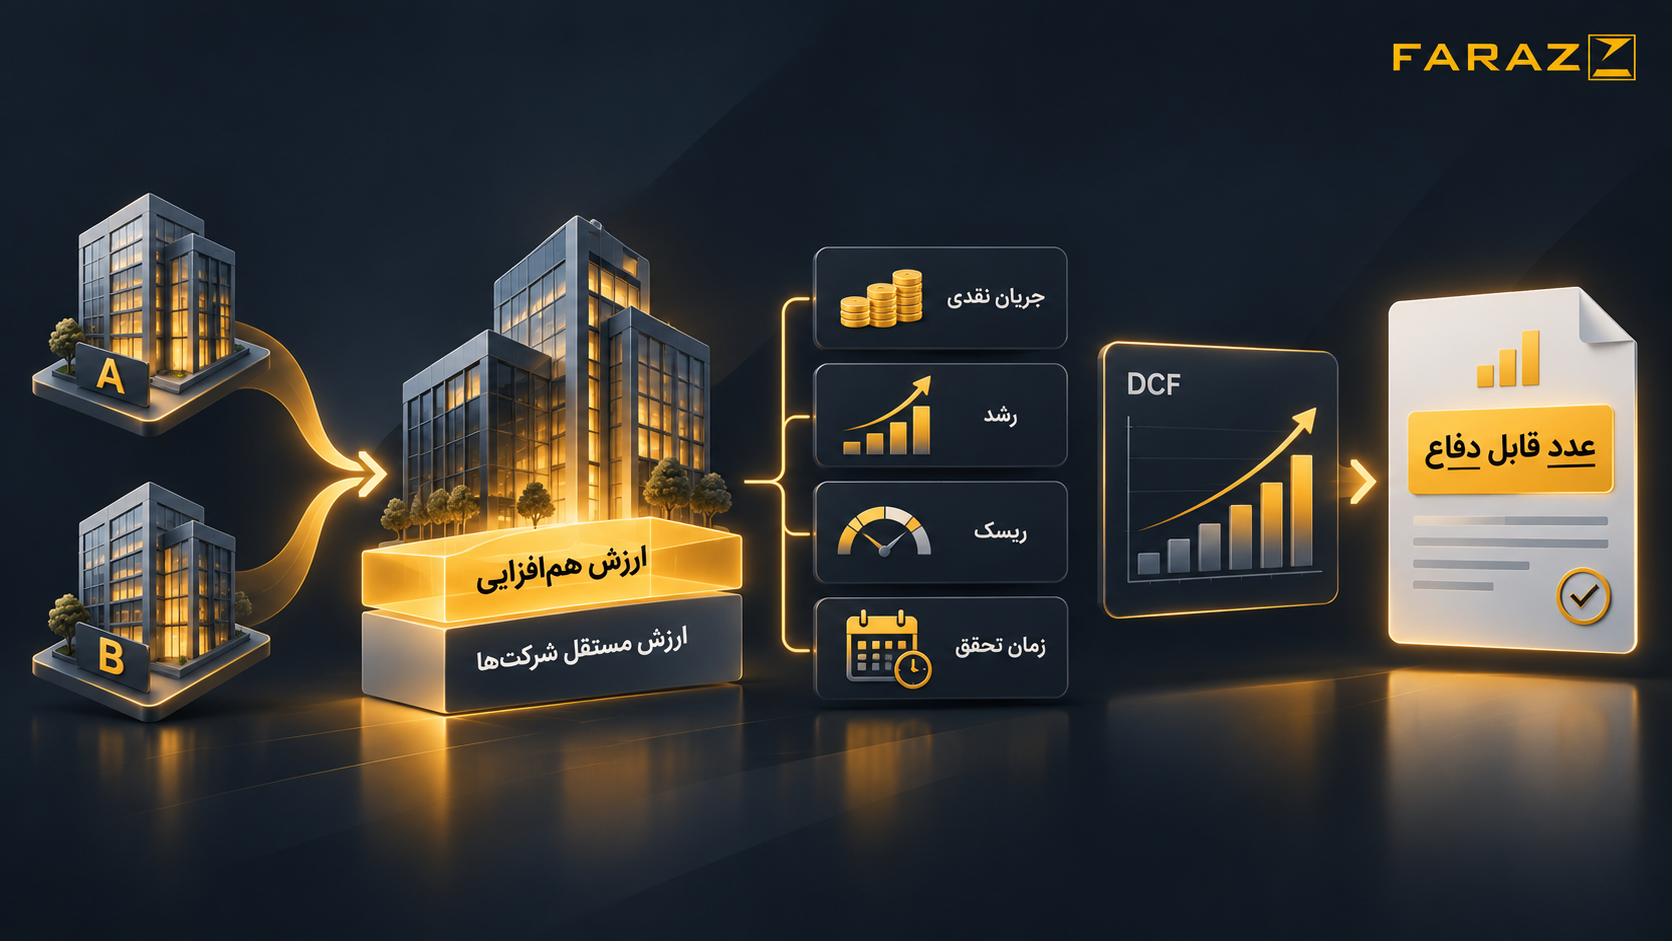
در سادهترین بیان، اگر ارزش شرکت A و شرکت B بهصورت مستقل مشخص باشد، همافزایی زمانی وجود دارد که ارزش شرکت ترکیبی بیش از مجموع ارزش مستقل آن دو باشد. اما این اضافهارزش باید علت اقتصادی روشن داشته باشد.
در ادبیات ارزشگذاری میتوان منشأهای اصلی همافزایی را در چند گروه دید: افزایش جریان نقد از طریق کاهش هزینه یا افزایش درآمد، افزایش رشد به دلیل دسترسی به بازار یا محصول جدید، بهبود ساختار سرمایه و کاهش هزینه تأمین مالی، استفاده بهتر از ظرفیتهای مالیاتی یا نقدی و در بعضی معاملات، امکان استفاده مؤثرتر از داراییها و قابلیتهای موجود.
بنابراین عبارتهایی مثل «برندها مکمل هم هستند» یا «شبکه فروش مشترک خواهد شد» هنوز همافزایی نیستند؛ آنها فقط فرضیهاند. همافزایی زمانی قابل ارزشگذاری میشود که بتوان پرسید: چه درآمدی اضافه میشود؟ چه هزینهای حذف میشود؟ از چه سالی؟ با چه احتمال موفقیتی؟ و چه سرمایهگذاری جدیدی برای تحقق آن لازم است؟
اشتباه اول: همافزایی را با رشد طبیعی شرکت اشتباه نگیریم
اگر شرکت هدف بدون انجام معامله نیز میتوانست رشد کند، کل آن رشد را نمیتوان به معامله نسبت داد. برای سنجش همافزایی باید یک سناریوی «بدون معامله» برای هر شرکت ساخته شود و سپس سناریوی شرکت ترکیبی با آن مقایسه شود.
به بیان مدیریتی، اولین سؤال این نیست که «شرکت ترکیبی چقدر بزرگ میشود؟» بلکه این است که «چه مقدار از این بزرگشدن فقط به دلیل انجام معامله ایجاد میشود؟» این تفکیک جلوی یکی از رایجترین خطاهای تصمیمگیری را میگیرد: نسبتدادن رشد عادی بازار، تورم قیمتها یا توسعهای که از قبل برنامهریزی شده بود به ارزش معامله.
اشتباه دوم: صرفهجویی اسمی را ارزش اقتصادی فرض نکنیم
فرض کنید پس از ادغام، مدیران انتظار دارند سالانه بخشی از هزینههای اداری، خرید یا توزیع حذف شود. این صرفهجویی فقط زمانی ارزش ایجاد میکند که واقعاً قابل تحقق باشد و هزینه اجرای آن نیز دیده شود. ادغام سیستمهای فناوری، جابهجایی نیروی انسانی، یکپارچهسازی فرایندها، فسخ قراردادهای قدیمی و هماهنگکردن شبکه تأمین همگی ممکن است هزینه و زمان بخواهند.
در نتیجه بهتر است برای هر همافزایی هزینهای، چهار متغیر ثبت شود: مبلغ صرفهجویی پایدار، هزینه یکباره تحقق، زمان لازم برای رسیدن به صرفهجویی کامل و احتمال موفقیت. یک صرفهجویی بزرگ که سه سال بعد و با احتمال پایین حاصل میشود، ارزشی بسیار کمتر از عدد اسمی آن دارد.
اشتباه سوم: همافزایی درآمدی را بیش از حد خوشبینانه نبینیم
Cross-selling، دسترسی به بازار جدید، افزایش قدرت قیمتگذاری یا ترکیب کانالهای فروش از رایجترین ادعاهای درآمدی در M&A هستند. اما این بخش معمولاً از کاهش هزینه نامطمئنتر است؛ چون رفتار مشتری، واکنش رقبا و حفظ تیم فروش قابل پیشبینی کامل نیست.
برای یک مدیر ایرانی، بهتر است همافزایی درآمدی با سناریوهای محافظهکارانه، پایه و خوشبینانه سنجیده شود. همچنین باید مشخص شود برای دستیابی به فروش اضافی چه سرمایه در گردش، موجودی، ظرفیت تولید، اعتبار مشتری و هزینه بازاریابی جدیدی لازم است. درآمد اضافی بدون سرمایهگذاری موردنیاز، تصویر ناقصی از ارزش ایجاد میکند.
ارزش کنترل با ارزش همافزایی یکی نیست
یکی از تفکیکهای مهم در چارچوب Damodaran، جداکردن «ارزش کنترل» از «ارزش همافزایی» است. ممکن است یک شرکت هدف به دلیل مدیریت ضعیف، ساختار سرمایه نامناسب، داراییهای کمبازده یا سیاستهای عملیاتی ناکارآمد کمتر از ظرفیت واقعی خود ارزش داشته باشد. خریدار شاید بتواند با اصلاح همین شرکت، بدون نیاز به ترکیب عملیاتی با کسبوکار خود، ارزش بیشتری ایجاد کند. این بخش ارزش کنترل یا بازسازی است، نه همافزایی.
این تفکیک در مذاکره قیمت اهمیت زیادی دارد. اگر بخش عمده ارزش مورد انتظار از اصلاحاتی حاصل شود که خود شرکت هدف نیز بالقوه قادر به انجام آن بوده، منطقی نیست تمام آن ارزش از ابتدا در قیمت خرید به فروشنده واگذار شود.
سقف منطقی برای پرداخت بابت همافزایی
حتی اگر همافزایی بهطور معتبر ارزشگذاری شود، سؤال بعدی این است که چه مقدار از آن باید در قیمت معامله پرداخت شود. اگر خریدار تمام ارزش همافزایی را به شکل Premium به فروشنده بدهد، در بهترین حالت برای سهامداران خودش ارزش خالص ناچیزی باقی میماند؛ در حالی که ریسک تحقق همچنان عمدتاً بر عهده خریدار است.
به همین دلیل در کمیته سرمایهگذاری بهتر است سه عدد جداگانه روی میز باشد: ارزش مستقل شرکت هدف، ارزش اصلاحشده تحت مدیریت بهتر و ارزش همافزایی قابل تحقق. سپس قیمت پیشنهادی با این سه عدد مقایسه شود. هرچه قیمت به مجموع ارزش اصلاحشده و کل همافزایی نزدیکتر شود، حاشیه ایمنی خریدار کمتر میشود.
نکته مهم در مذاکره، منشأ و مالکیت مزیت همافزایی است: در چارچوب داموداران باید پرسید تحقق این ارزش به کدام طرف معامله وابستهتر است. اگر مزیت عمدتاً از منابع و قابلیتهای منحصربهفرد شرکت هدف ناشی شود، امکان انتقال سهم بیشتری از منافع به فروشنده در قیمت وجود دارد؛ اما اگر مزیت عمدتاً به قابلیتهای خریدار وابسته باشد، پرداخت کل ارزش همافزایی به فروشنده توجیه ضعیفتری دارد. در هر دو حالت، قیمت پیشنهادی باید بر پایه جریان نقد افزوده، هزینه تحقق، ریسک اجرا و گزینههای جایگزین تعیین شود، نه بر اساس یک درصد ثابت.
| لایه ارزش | پرسش مدیریتی | ریسک اصلی |
|---|---|---|
| ارزش مستقل | شرکت هدف بدون معامله چقدر میارزد؟ | بیشبرآورد عملکرد پایه |
| ارزش کنترل | با مدیریت بهتر چه ارزشی قابل آزادسازی است؟ | فرض غیرواقعی درباره سرعت اصلاح |
| ارزش همافزایی | ترکیب دو شرکت چه جریان نقد اضافهای میسازد؟ | پرداخت زودهنگام برای منافع نامطمئن |
این موضوع برای مدیر چه معنایی دارد؟
از ادعا به KPI قابل سنجش
برای مدیرعامل، مدیر مالی یا هیئتمدیره، همافزایی نباید یک اسلاید تبلیغاتی در ارائه معامله باشد. بهتر است هر ادعای همافزایی یک «مالک»، یک زمانبندی، یک شاخص عملکرد و یک مدل مالی داشته باشد.
مالک اجرایی هر همافزایی را مشخص کنید
مثلاً اگر همافزایی خرید مطرح است، مسئول خرید باید مشخص کند کدام اقلام، با چه حجم و چه قراردادهایی ارزانتر خواهند شد. اگر همافزایی فروش مطرح است، مدیر فروش باید مشتریان هدف، نرخ تبدیل، حاشیه سود و سرمایه در گردش لازم را تعیین کند. اگر ادعا درباره کاهش هزینه سرمایه است، مدیر مالی باید نشان دهد ساختار بدهی جدید، محدودیتهای قراردادی و ریسک نقدینگی چه تغییری میکنند.
- پیش از امضا: فرضیات همافزایی را به عدد، زمان و مسئول تبدیل کنید.
- در 100 روز اول: شاخصهای تحقق را هفتگی یا ماهانه پایش کنید.
- پس از استقرار: تفاوت ارزش وعدهدادهشده و ارزش محققشده را گزارش کنید تا تصمیمهای بعدی واقعبینانهتر شوند.
چکلیست ارزشگذاری همافزایی قبل از معامله
- ارزش مستقل هر دو شرکت قبل از معامله محاسبه شده است؟
- ارزش کنترل و اصلاح مدیریت از ارزش همافزایی جدا شده است؟
- برای هر همافزایی، جریان نقد یا نرخ رشد مشخصی تعریف شده است؟
- هزینه و سرمایهگذاری لازم برای تحقق همافزایی در مدل آمده است؟
- زمان تحقق واقعبینانه است یا همه منافع از سال اول فرض شدهاند؟
- سناریوی محافظهکارانه و احتمال شکست نیز بررسی شده است؟
- مشخص است چه مقدار از ارزش همافزایی در قیمت خرید به فروشنده منتقل میشود؟
- برای 100 روز اول پس از معامله، مالک اجرایی هر همافزایی تعیین شده است؟
یک الگوی ساده برای کمیته سرمایهگذاری
برای شروع میتوان یک جدول پنجستونه تهیه کرد: «نوع همافزایی»، «مبلغ یا اثر سالانه»، «زمان تحقق»، «هزینه تحقق» و «احتمال موفقیت». سپس اثر خالص هر مورد در جریان نقد شرکت ترکیبی وارد و با نرخ تنزیل مناسب ارزشگذاری شود. این روش کاملترین مدل M&A نیست، اما خیلی بهتر از آن است که یک درصد دلخواه به ارزش شرکت هدف اضافه شود و نام آن را Synergy Premium بگذاریم.
در ایران، محدودیت داده، نوسان نرخها، ریسک تأمین مالی، تفاوت کیفیت اطلاعات شرکتها و دشواری اجرای بعضی برنامههای پس از معامله میتواند فاصله میان «همافزایی روی کاغذ» و «همافزایی محققشده» را بیشتر کند. بنابراین استفاده از سناریوی محافظهکارانه و مرحلهبندی پرداخت، در صورت امکان قراردادی، میتواند موضوع مهمی برای بررسی تیم معامله باشد. این همان جایی است که تجربههای رفع گلوگاههای عملیاتی در بازسازی کسبوکار نیز اهمیت پیدا میکند؛ چون بخش بزرگی از همافزاییها در اجرا و یکپارچهسازی از بین میروند، نه در فایل اکسل. از طرف دیگر، فشار سرمایه در گردش پس از معامله باید جداگانه رصد شود؛ برای این موضوع، چارچوب داشبورد هفتگی سرمایه در گردش میتواند مکمل مفیدی باشد. آثار حقوقی، مالیاتی و قراردادی هر ساختار نیز باید متناسب با همان معامله جداگانه بررسی شود.
جمعبندی
همافزایی میتواند یک منبع واقعی ارزش در ادغام و تملیک باشد، اما فقط وقتی که از شعار به عدد تبدیل شود. مدیران باید میان ارزش مستقل، ارزش کنترل و ارزش ترکیب دو شرکت تفکیک قائل شوند و برای هر منفعت ادعایی، زمان، هزینه، احتمال و مسئول اجرا تعریف کنند. مهمتر از همه، ارزش همافزایی لزوماً همان مقداری نیست که باید در قیمت خرید پرداخت شود.
برای مطالعه مرتبط درباره ساختار مالکیت و سرمایهگذاری، میتوانید مقاله سرمایهگذاری خصوصی (Private Equity) چیست؟ را نیز ببینید.
منبع بینالمللی و مبنای تحلیل
منبع اصلی: Aswath Damodaran, NYU Stern — Acquisition Valuation / The Value of Synergy.
لینک مرجع: NYU Stern Valuation Resources و Acquisition Valuation.
تفکیک ارزش مستقل، کنترل و همافزایی از چارچوبهای Damodaran الهام گرفته شده است؛ بومیسازی، کاربرد برای مدیر ایرانی، چکلیست اجرایی و نحوه استفاده مدیریتی در این مقاله تحلیل مستقل فراز است.
اگر یک معامله ادغام، تملیک یا سرمایهگذاری در دست بررسی دارید، تیم مشاوره مالی و سرمایهگذاری فراز میتواند در ارزیابی اولیه منطق اقتصادی معامله، طراحی سناریوهای ارزشگذاری و شناسایی ریسکهای تحقق همافزایی به تیم مدیریتی کمک کند.