بسیاری از مدیران کسبوکارها با وضعیتی آشنا روبهرو هستند: فروش شرکت افزایش یافته، حسابداری بهموقع انجام میشود و گزارشهای مالی نیز تهیه شدهاند؛ اما همچنان پرسشهای مهمی بیپاسخ مانده است.
چرا با وجود سودآوری، نقدینگی کافی نداریم؟ کدام محصولات یا قراردادها واقعاً سودآورند؟ آیا توسعه فعالیت در شرایط فعلی تصمیم درستی است؟ چه میزان تسهیلات مالی میتوانیم دریافت کنیم، بدون آنکه بازپرداخت آن به کسبوکار فشار وارد کند؟
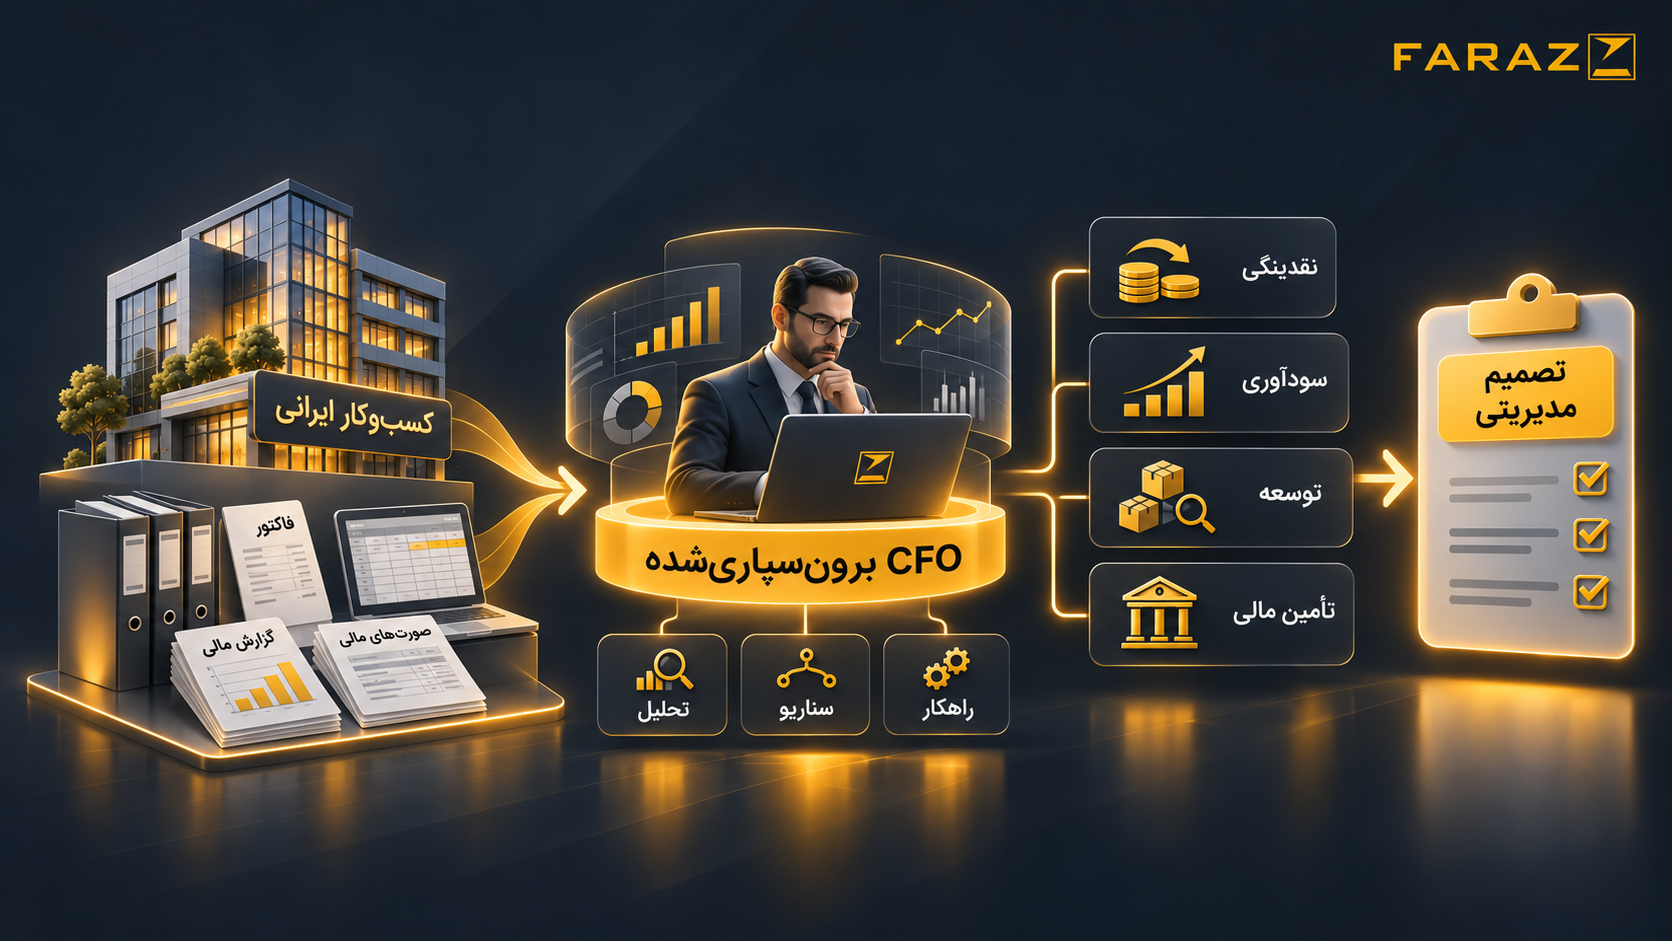
پاسخ این پرسشها لزوماً در صورتهای مالی یا دفاتر حسابداری یافت نمیشود. اینجاست که نقش مدیر ارشد مالی یا CFO اهمیت پیدا میکند.
در سالهای گذشته، الگوی جدیدی از ارائه خدمات مالی در کشورهای مختلف توسعه یافته که به کسبوکارها امکان میدهد بدون استخدام یک مدیر ارشد مالی تماموقت، از تجربه و توان تخصصی او بهرهمند شوند. این الگو با عنوان خدمات مدیر مالی برونسپاریشده (Outsourced CFO Services) شناخته میشود.
CFO برونسپاریشده چیست؟
CFO مخفف Chief Financial Officer و به معنای «مدیر ارشد مالی» است؛ فردی که فراتر از نظارت بر حسابداری، مسئول هدایت تصمیمهای مهم مالی، برنامهریزی منابع، مدیریت ریسک و کمک به تحقق اهداف اقتصادی سازمان است.
در مدل برونسپاریشده، یک متخصص ارشد یا مؤسسه تخصصی مالی، بخشی از وظایف و مسئولیتهای راهبری مالی شرکت را بر اساس قرارداد بر عهده میگیرد؛ بدون آنکه لزوماً مدیر مالی به استخدام دائمی شرکت درآید.
این همکاری ممکن است چند روز در ماه، چند ساعت در هفته یا بهصورت مستمر و ترکیبی از خدمات حضوری و آنلاین انجام شود.
در ادبیات بینالمللی، اصطلاحات دیگری نیز برای مدلهای نزدیک به آن استفاده میشود:
Fractional CFO : مدیر ارشد مالی پارهوقت یا اشتراکی که ظرفیت حرفهای خود را میان چند کسبوکار تقسیم میکند.
Virtual CFO: : خدمات مدیریت مالی ارشد که عمدتاً از راه دور و با ابزارهای دیجیتال ارائه میشود.
Interim CFO: مدیر ارشد مالی موقت که معمولاً برای یک دوره گذار، تغییر ساختار یا جایگزینی مدیر مالی مستقر به کار گرفته میشود.
اگرچه این عنوانها تفاوتهایی در شیوه و مدت همکاری دارند، وجه مشترک آنها دسترسی انعطافپذیر به تخصص سطح بالای مدیریت مالی است.
مهمترین ویژگی این مدل آن است که مدیر مالی برونسپاریشده صرفاً گزارش تهیه نمیکند؛ بلکه در کنار مدیران کسبوکار، به تفسیر اطلاعات و تبدیل آنها به تصمیمهای اجرایی کمک میکند.
تفاوت مؤسسات CFO با شرکتهای حسابداری و مشاوره مالی چیست؟
بسیاری از شرکتهای خدمات مالی، حسابداری، مالیاتی و حسابرسی خدمات ارزشمندی ارائه میکنند. مؤسسات CFO قرار نیست جایگزین همه این خدمات شوند؛ بلکه لایهای از راهبری مدیریتی و تصمیمسازی مالی را به آنها اضافه میکنند.
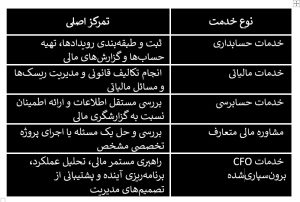
برای مثال، حسابدار مشخص میکند که شرکت طی سه ماه گذشته چه میزان هزینه کرده است. مدیر مالی برونسپاریشده بررسی میکند چرا هزینهها افزایش یافتهاند، این روند چه اثری بر سود و نقدینگی آینده دارد و کدام تصمیم میتواند وضعیت را بهبود دهد.
البته مؤسسات CFO ممکن است خدمات حسابداری، کنترل داخلی و مشاوره مالیاتی را نیز در مجموعه خدمات خود داشته باشند؛ اما ارزش متمایزکننده آنها نگاه یکپارچه، آیندهنگر و مدیریتی به اطلاعات مالی است.
یک مؤسسه CFO چه خدماتی ارائه میکند؟
دامنه خدمات بر اساس اندازه، صنعت و مرحله رشد کسبوکار متفاوت است، اما مهمترین حوزهها عبارتاند از:
– مدیریت نقدینگی و سرمایه در گردش: پیشبینی جریان وجوه نقد، مدیریت مطالبات و بدهیها، برنامهریزی پرداختها و شناسایی کسریهای احتمالی منابع مالی.
– تحلیل سودآوری و بهای تمامشده: بررسی سود واقعی محصولات، خدمات و قراردادها، تحلیل عوامل افزایش هزینه و کمک به تصمیمگیری درباره قیمتگذاری.
– بودجهریزی و برنامهریزی مالی: تدوین بودجه، تهیه پیشبینیهای دورهای، تحلیل انحراف عملکرد و بررسی سناریو های مختلف توسعه کسبوکار.
– راهبری تأمین مالی و سرمایهگذاری: ارزیابی نیاز به منابع مالی، ظرفیت بازپرداخت تسهیلات، توجیه اقتصادی طرحها و آمادگی برای مذاکره با سرمایهگذاران و تأمینکنندگان مالی.
– کنترل عملکرد و مدیریت ریسک: طراحی شاخصهای کلیدی عملکرد (KPI)، داشبوردهای مدیریتی، کنترلهای داخلی و گزارشهای تصمیمساز برای مدیرعامل و هیئتمدیره.
– ارتقای ساختار و نظام مالی: بهبود فرایندها، تقویت تیم مالی داخلی، توسعه سیستمهای اطلاعات مدیریت و ایجاد ارتباط مؤثر میان واحد مالی و سایر بخشهای شرکت.
خروجی مطلوب این خدمات، انبوهی از گزارشهای پیچیده نیست؛ بلکه ایجاد تصویری روشن، قابل اتکا و بهموقع از وضعیت اقتصادی کسبوکار و گزینههای پیش روی مدیریت است.
تجربه کشورهای دیگر؛ از خدمات تخصصی تا یک صنعت حرفهای
ارائه خدمات مدیریت مالی ارشد بهصورت موقت و برونسپاریشده، سابقهای چنددهساله در کشورهای توسعهیافته دارد.
در ایالات متحده، توسعه شرکتهای نوپا و بنگاههای در حال رشد، بهویژه از دهه ۱۹۹۰، زمینه افزایش تقاضا برای مدیران مالی باتجربه اما غیرتماموقت را فراهم کرد. شرکت آمریکایی vcfo که در سال ۱۹۹۶ تأسیس شد، از نمونههای اولیه ارائه سازمانیافته این خدمات به شمار میرود.
در بریتانیا نیز The CFO Centre فعالیت خود را در سال ۲۰۰۱ آغاز کرد و بعدها شبکه خدمات مدیران مالی پارهوقت خود را در بازارهای بینالمللی گسترش داد.
رشد این الگو در سالهای اخیر، با توسعه خدمات دیجیتال، کار از راه دور و افزایش نیاز کسبوکارهای کوچک و متوسط به تخصص مدیریتی همراه شده است.
یکی از شواهد قابل توجه، گزارش سال ۲۰۲۴ مؤسسات CPA.com و AICPA درباره خدمات مشاورهای به مشتریان (Client Advisory Services) است. در این مطالعه که ۲۰۶ مجموعه ارائهدهنده خدمات مشاورهای حسابداری و مالی در آمریکا مشارکت داشتند، میانه رشد درآمد فعالیتهای مورد بررسی در سال ۲۰۲۳، ۱۷ درصد گزارش شده است.
این عدد به کل بازار جهانی CFO اختصاص ندارد، اما نشانهای از گسترش خدمات مالی با ارزش افزوده مدیریتی، فراتر از حسابداری سنتی است.
تجربه بینالمللی همچنین نشان میدهد که مؤسسات موفق CFO معمولاً به ارائه توصیههای موردی اکتفا نمیکنند؛ بلکه با شناخت مستمر کسبوکار، در جلسات مدیریتی، ارزیابی عملکرد و پیگیری برنامههای بهبود مشارکت دارند.
مزایای خدمات CFO برای کسبوکارها
نخستین مزیت، دسترسی به تجربه مدیریت مالی ارشد با ساختار هزینه انعطافپذیر است. بسیاری از شرکتهای کوچک و متوسط، به تخصص یک مدیر مالی باتجربه نیاز دارند، اما استخدام تماموقت چنین فردی برای آنها اقتصادی نیست.
مزیت دوم، بهرهگیری از تجربهای گستردهتر است. یک مؤسسه تخصصی که با شرکتها و صنایع مختلف همکاری میکند، میتواند الگوهای موفق، خطاهای رایج و روشهای مدیریت ریسک را متناسب با شرایط هر کسبوکار به کار گیرد.
مزیت سوم، افزایش کیفیت تصمیمگیری است. مدیران میتوانند پیش از اجرای تصمیمهای مهم، آثار آنها را بر سودآوری، نقدینگی، بدهیها و ظرفیت رشد بررسی کنند.
چهارمین مزیت، افزایش تمرکز مدیرعامل بر عملیات و توسعه بازار است؛ زیرا بخش مهمی از تحلیل، برنامهریزی و پایش مالی با ساختاری حرفهایتر انجام میشود.
بااینحال، این مزایا خودکار یا تضمینشده نیستند. اثربخشی خدمات CFO به کیفیت اطلاعات مالی، توان تخصصی ارائهدهنده، شناخت صنعت و میزان همکاری مدیریت شرکت بستگی دارد.
چرا کسبوکارهای ایرانی به این الگو نیاز دارند؟
در ایران، بخش قابل توجهی از خدمات مالی برونسپاریشده بر حسابداری، تکالیف مالیاتی، حقوق و دستمزد، تنظیم صورتهای مالی و استقرار سیستمها تمرکز دارد. ارائه این خدمات ضروری است، اما نیاز بسیاری از بنگاهها به راهبری مستمر و آیندهنگر مالی فراتر از این حوزههاست. یک شرکت تولیدی ممکن است صورتهای مالی منظمی داشته باشد، اما همچنان برای محاسبه سود واقعی هر محصول، تعیین سطح موجودی اقتصادی یا تأمین سرمایه در گردش با دشواری روبهرو باشد. شرکتهای پیمانکاری ممکن است قراردادهای متعددی اجرا کنند، اما آثار تأخیر در وصول مطالبات، افزایش هزینههای اجرا و تغییر زمانبندی پروژهها بر سود و نقدینگی را بهموقع تشخیص ندهند. کسبوکارهای خدماتی نیز ممکن است رشد فروش را نشانه موفقیت بدانند، درحالیکه حاشیه سود برخی خدمات یا هزینه جذب و نگهداری مشتریان، تصویر متفاوتی ارائه میکند. این مسائل در محیطی که بنگاهها با تغییر هزینهها، محدودیت منابع تأمین مالی و عدمقطعیت اقتصادی مواجهاند، اهمیت بیشتری پیدا میکنند. از همین منظر، خدمات CFO میتواند فاصله میان حسابداری بهعنوان نظام ثبت اطلاعات و مدیریت مالی بهعنوان ابزار هدایت کسبوکار را کاهش دهد.
آیا در ایران واقعاً خلأ خدمات CFO وجود دارد؟
باید میان نبود کامل این خدمات و توسعهنیافتگی نسبی یک الگوی تخصصی تفاوت قائل شد. در ایران شرکتها و متخصصانی وجود دارند که خدمات مدیریت مالی، مشاوره مالی و حتی مدیر مالی پارهوقت ارائه میکنند. بنابراین نمیتوان ادعا کرد این خدمات اساساً وجود ندارند. بااینحال، فرصتی جدی برای گسترش خدماتی وجود دارد که به شکل مستمر، قراردادمحور، قابلاندازهگیری و متناسب با صنعت هر کسبوکار ارائه شوند. یک پژوهش دانشگاهی منتشرشده در سال ۲۰۱۱، بر اساس بررسی ۶۵۸ بنگاه کوچک و متوسط تولیدی ایرانی، رابطه مثبتی میان استفاده از برونسپاری حسابداری و عملکرد بنگاه گزارش کرده است. پژوهشهای مرتبط نیز بر اهمیت اعتماد مدیران به متخصص بیرونی، شایستگی حرفهای و پیچیدگی تصمیمهای کسبوکار تأکید دارند.
این یافتهها درباره برونسپاری حسابداری و خدمات مشاورهای متخصصان مالی است، نه سنجش مستقیم بازار CFO در ایران؛ اما نشان میدهد استفاده از ظرفیت تخصصی خارج از سازمان میتواند زمینه مناسبی برای توسعه خدمات مالی پیشرفتهتر باشد.
برای تعیین اندازه واقعی بازار CFO در ایران، به مطالعه میدانی بهروز و مستقلی نیاز است.
مؤسسات CFO چگونه میتوانند به توسعه خدمات مالی در ایران کمک کنند؟
اهمیت این مؤسسات تنها در ارائه خدمتی تازه به شرکتها نیست. توسعه حرفهای آنها میتواند به تغییر جایگاه خدمات مالی در اقتصاد کشور نیز کمک کند.
در الگوی سنتی، بخشی از تقاضای خدمات مالی از ضرورت انجام تکالیف قانونی ناشی میشود. اما در الگوی CFO، کسبوکار برای افزایش کیفیت مدیریت، تقویت سودآوری، کاهش ریسک و تصمیمگیری بهتر به متخصص مالی مراجعه میکند. این تغییر، فرصتی برای حرکت از خدمات مالیِ عمدتاً تکلیفمحور به خدمات مالیِ ارزشآفرین ایجاد میکند.
• گسترش مؤسسات CFO میتواند از چند مسیر اثرگذار باشد:
• افزایش دسترسی بنگاههای کوچک و متوسط به تخصص ارشد مالی؛
• ارتقای استانداردهای گزارشگری مدیریتی؛
• توسعه خدمات تحلیلی متناسب با صنایع؛
• ایجاد تقاضا برای ابزارهای دیجیتال و سامانههای مالی هوشمند؛
• تقویت ارتباط میان متخصصان حسابداری، مدیریت مالی و مدیران اجرایی.
چنین تحولی همچنین میتواند مسیر حرفهای تازهای برای حسابداران و مدیران مالی باتجربه ایجاد کند؛ مسیری که در آن دانش مالی صرفاً برای ثبت و کنترل معاملات به کار نمیرود، بلکه مستقیماً به بهبود عملکرد اقتصادی شرکتها کمک میکند.
یک مؤسسه CFO حرفهای چه ویژگیهایی باید داشته باشد؟
برای آنکه خدمات CFO به توصیههای کلی یا گزارشهای کماثر محدود نشود، همکاری باید بر چند اصل استوار باشد.
نخست، ارائهدهنده باید تجربه و شناخت مناسبی از صنعت مشتری داشته باشد. شیوه مدیریت مالی یک شرکت تولیدی، پیمانکاری یا خدماتی یکسان نیست.
دوم، خدمات باید دارای خروجی مشخص باشند؛ برای مثال برنامه نقدینگی، گزارش سودآوری محصولات، بودجه دورهای، داشبورد عملکرد یا نقشه اصلاح ساختار مالی.
سوم، شاخصهای ارزیابی اثربخشی خدمات باید از ابتدا تعریف شوند. بهبود کیفیت پیشبینی جریان نقد، کاهش تأخیر در گزارشگری یا افزایش شفافیت سودآوری میتوانند نمونههایی از این شاخصها باشند.
چهارم، محرمانگی اطلاعات و کنترل دسترسیها باید در قرارداد و فرایند اجرایی تضمین شود. مسئولیت تصمیم نهایی، حدود اختیار ارائهدهنده و الزامات قانونی نیز باید کاملاً روشن باشند.
و در نهایت، مؤسسه CFO باید شریک فکری مدیران باشد؛ نه صرفاً تهیهکننده گزارشهای مالی یا جایگزین حسابدار شرکت.
جمعبندی؛
آینده خدمات مالی در گرو کیفیت تصمیمهاست، مؤسسات ارائهدهنده خدمات CFO برونسپاریشده، پاسخی به یک نیاز مهم در مدیریت کسبوکار هستند: دسترسی به راهبری مالی حرفهای، حتی زمانی که استخدام مدیر مالی تماموقت ضرورتی ندارد یا از نظر اقتصادی مقرونبهصرفه نیست.
تجربه کشورهای دیگر نشان میدهد این الگو میتواند به یک حوزه تخصصی و سازمانیافته در صنعت خدمات مالی تبدیل شود.
در ایران نیز گسترش این خدمات، در کنار حسابداری، حسابرسی و مشاوره مالیاتی، فرصتی برای ارتقای مدیریت مالی شرکتها و ایجاد ارزش افزوده بیشتر در صنعت خدمات حرفهای فراهم میکند.
آینده خدمات مالی تنها در ثبت دقیقتر اعداد نیست؛ در توانایی تبدیل اطلاعات مالی به تصمیمهایی است که به پایداری، سودآوری و رشد کسبوکار کمک میکنند.
این همان مسیری است که میتواند افق تازهای پیش روی خدمات مشاوره مالی و مدیریتی در ایران بگشاید.
منابع و مطالعات مورد استفاده
[ACCA — نقش مدیر ارشد مالی](https://www.accaglobal.com/gb/en/study-with-acca/your-career/sectors-industries-roles/chief-financial-officer.html)
[Journal of Accountancy — CFOs for Hire، سال ۲۰۰۳](https://www.journalofaccountancy.com/iss ues/2003/apr/cfosforhire/)
International Journal of Economics and Finance, Vol. 3, No. 4 (2011)
, [Kamyabi & Devi — پژوهش برونسپاری حسابداری و عملکرد بنگاههای ایرانی، ۲۰۱۱](https://ccsenet.org/journal/index.php/ijef/article/view/11819)